注册资本100万人民币、经营范围涵盖企业管理、社会经济咨询服务、计算机及文化经纪人服务的企业 合规运营与发展指引
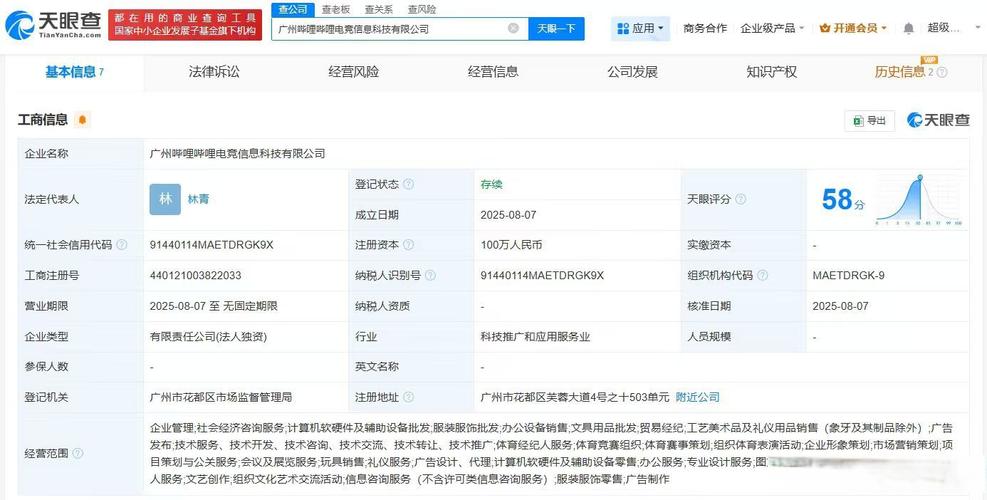
对于一家注册资本100万元人民币、经营范围涵盖企业管理、社会经济咨询服务、计算机相关业务以及文化经纪人服务的企业而言,明确各经营项目的法律边界、合规要求与实务操作,是稳健运营的基础。本文围绕该类型企业的经营范围解析、注册资本意义、合规要点及发展建议展开说明。
一、经营范围的项目解析与规范化表述
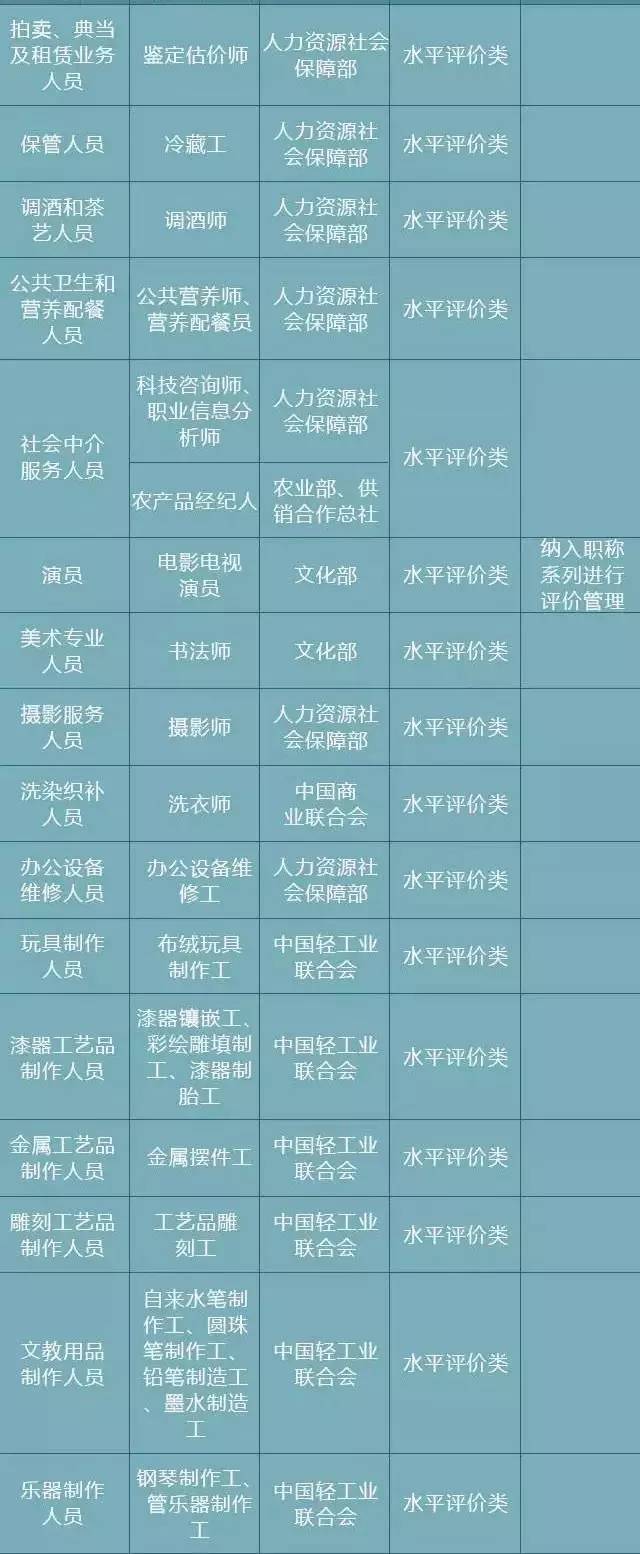
根据《国民经济行业分类》及市场监管部门的经营范围规范表述要求,企业经营范围中的“企业管理”通常对应“企业管理咨询”或“企业管理服务”,属于商务服务业;“社会经济咨询服务”一般涵盖市场调研、投资咨询(不含金融、证券、期货)、商务信息咨询等,但不包括需取得许可的金融类业务;“计算机”相关表述较为宽泛,实务中应根据实际业务细化为“计算机软硬件技术开发、技术咨询、技术服务”“计算机系统集成”或“数据处理服务”等;“文化经纪人服务”则属于文化娱乐经纪领域,涉及演出经纪、艺人代理等活动的,需依法取得《營業性演出许可证》等相关资质。企业在登记时应尽可能使用规范表述,避免因经营范围过于笼统而影响后续业务开展或引发监管关注。
二、注册资本100万元的法律意义
注册资本100万元属于有限责任公司常见的认缴出资规模。自《公司法》实行认缴制以来,股东可在公司章程约定的期限内缴纳出资,但需注意2024年修订后的《公司法》对有限责任公司股东认缴出资期限作出了五年内缴足的要求。注册资本既是公司对外承担责任的基础,也影响部分行业准入和招投标资质。企业应结合实际资金安排合理设定认缴期限,避免因认缴过高、期限过短导致股东出资压力;注册资本并不等于实有资金,公司运营中应保持资本充实,规范股东出资行为,防范抽逃出资等法律风险。
三、各经营板块的合规要点
(一)企业管理与社会经济咨询:开展此类业务不得从事需前置许可的金融咨询、证券投资咨询等业务。如涉及人力资源服务、劳务派遣等,需另行取得许可。咨询类合同应明确服务内容、成果交付与保密条款,避免因服务边界不清产生纠纷。
(二)计算机相关业务:如从事软件开发、系统集成或数据处理,应注意网络安全与数据合规要求。涉及个人信息处理的,应遵守《个人信息保护法》《数据安全法》等规定,建立数据分类分级管理和安全事件应对机制。
(三)文化经纪人服务:从事营业性演出经纪活动的,应依法取得《营业性演出许可证》,并配备相应数量的演出经纪人员;经纪合同应明确代理范围、佣金比例、知识产权归属及违约责任。涉及艺人包装、演出安排等业务的,还应关注税务合规,依法代扣代缴个人所得税。
四、跨领域经营的内控与风险防范
经营范围涵盖管理咨询、计算机服务与文化经纪,意味着企业可能同时面临不同行业的监管要求。建议企业建立分业务线的合同管理与合规审查机制:咨询业务注重成果验收与保密;技术业务注重知识产权归属与数据安全;经纪业务注重资质维护与艺人关系管理。应规范财务核算,对不同业务收入分别核算,确保税务申报真实准确。企业还应按期公示年度报告,及时办理经营范围、注册资本等登记事项的变更,保持工商登记信息与实际经营一致。
五、发展建议
一是根据实际业务细化经营范围表述,必要时咨询当地市场监管部门;二是合理规划注册资本认缴与实缴安排,确保出资期限符合法律规定;三是针对文化经纪等许可类业务,提前办理资质审批,避免无证经营;四是建立覆盖各业务板块的合规制度,定期开展合同、税务与数据安全自查;五是关注行业政策变化,特别是文化娱乐与数据合规领域的监管动态,适时调整经营策略。通过规范化运营与风险前置管理,企业可在多元经营范围下实现稳健发展。
最新产品